Domain musterauftrag.de kaufen?
Wir ziehen mit dem Projekt
musterauftrag.de um.
Sind Sie am Kauf der Domain
musterauftrag.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain musterauftrag.de kaufen?
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
Ähnliche Suchbegriffe für Gesonderte
Top-Angebote
Produkte zum Begriff Gesonderte:

-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
Top-Angebote
Produkte zum Begriff Gesonderte:
-
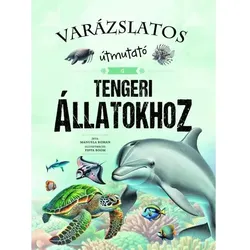
Zauberhafter Leitfaden zu MeerestierenDer Magische Leitfaden zu den Meerestieren ist ein faszinierendes, großformatiges Sachbilderbuch, das Kinder und neugierige Erwachsene in die geheimnisvollen Tiefen der Weltmeere entführt. Wenn dein Kind Haie, Wale, Delfine, Oktopusse oder außergewöhnliche, seltsame Meereswesen liebt, wird es in diesem Band garantiert stundenlang blättern – und dabei ganz nebenbei eine Menge lernen. Die große Stärke des Buches liegt darin, dass es nicht nur Tiere vorstellt, sondern von den Ozeanen in lebendigen, spannenden Zusammenhängen erzählt: Wir erfahren, warum die Erde ein „blauer Planet“ ist, worin sich Meere und Ozeane unterscheiden und warum die Ozeane für das Klima und das Leben auf unserem Planeten unverzichtbar sind. Kinder entdecken spielerisch zum Beispiel auch, wie viel Sauerstoff die Ozeane „produzieren“ und weshalb wir auf unsere Gewässer viel besser aufpassen müssen. Der Band führt die Leserinnen und Leser durch alle fünf Ozeane der Erde: den Pazifik, den Atlantik, den Indischen Ozean, den Südlichen Ozean (rund um die Antarktis) und das Nordpolarmeer. Jeder Abschnitt hat seine ganz eigene Stimmung, und beim Umblättern entdecken wir immer mehr besondere Lebewesen und Lebensräume. Wir lernen unter anderem den Weißen Hai, den Buckelwal, den Walhai, den Blaugeringelten Krake, den Narwal (das „Einhorn“ der Meere), den Beluga und sogar so manche Tiefsee-Spezialität kennen, von der viele noch nie gehört haben. Die Texte sind kurz, informativ und leicht verständlich – damit ist das Buch ideal zum gemeinsamen Lesen: abends vor dem Schlafengehen, zum gemütlichen „Lernen“ am Wochenende oder auch als Geschenk eine hervorragende Wahl. Die eindrucksvollen Illustrationen sorgen für ein zusätzliches Leseerlebnis – detailreich und dennoch freundlich, sodass schon die Kleinsten mit Freude darin blättern. Seiten: 96, Format: 260 × 350, Bindung: Fadenheftung, Einband: Hardcover19,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
-
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
Ähnliche Suchbegriffe für Gesonderte
-
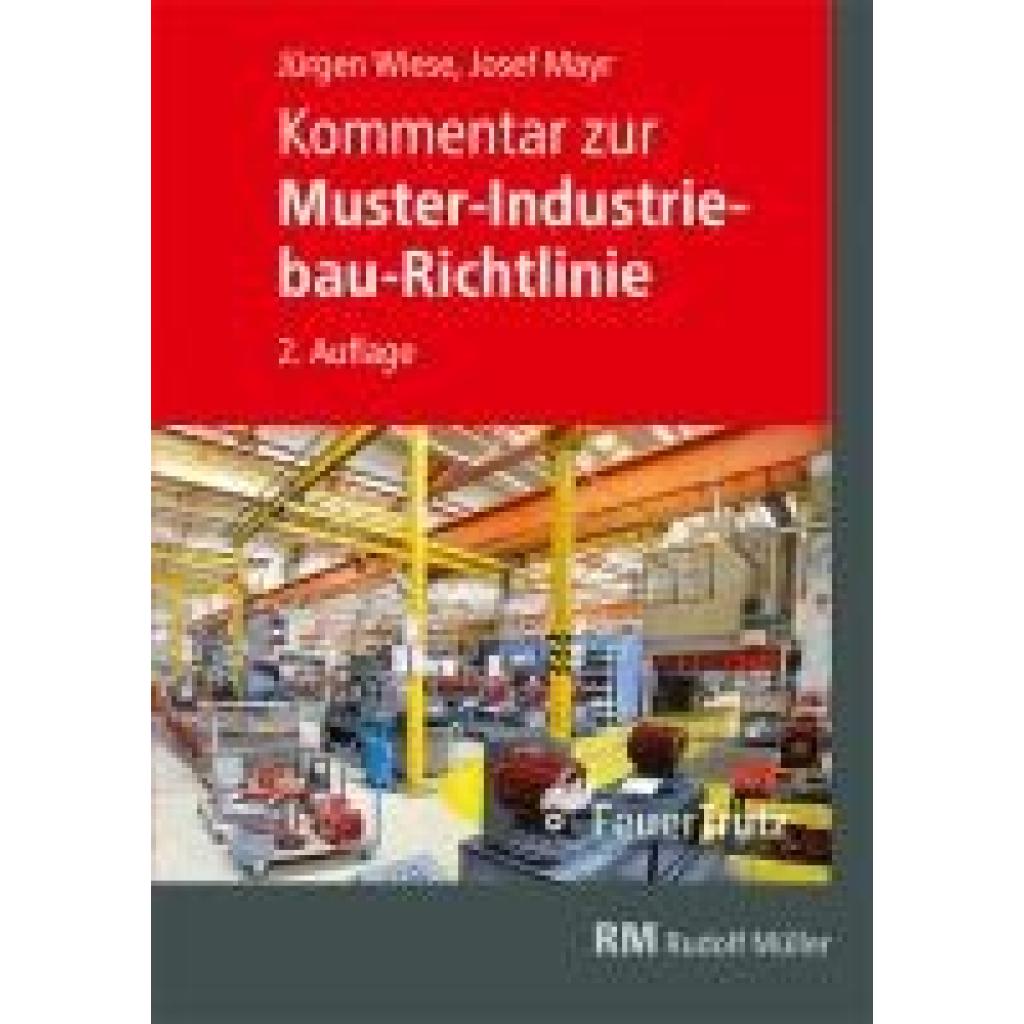
Mayr, Josef: Kommentar zur Muster-Industriebau-RichtlinieKommentar zur Muster-Industriebau-Richtlinie , Die Autoren zeigen in ihrer umfassenden Kommentierung der 2019 überarbeiteten und neu gefassten MIndBauRL die wesentlichen Unterschiede zu den vorhergehenden Fassungen von 2014 und 2000 auf. Die Gliederung der Kommentierung orientiert sich an der MIndBauRL. Das Fachbuch beinhaltet neben dem Originaltext der Richtlinie auch die 2019 ursprünglich vorgesehenen - aber unveröffentlichten - Fortschreibungen der Erläuterungen der Fachkommission Bauaufsicht der Bauministerkonferenz sowie eine ausführliche Kommentierung der einzelnen Abschnitte durch die Autoren. Um Ihnen eine bessere Vergleichbarkeit zu ermöglichen, sind die Änderungen gegenüber der Vorgängerversion in der Richtlinie und den Erläuterungen der Fachkommission Bauaufsicht farblich gekennzeichnet. Zusätzlich kommentieren die Autoren verständlich und ausführlich die einzelnen Abschnitte der Richtlinie. Zahlreiche Abbildungen veranschaulichen Ihnen die Fragestellungen im Detail. Die zusammengestellten ergänzenden Kommentare und Anwendungshinweise greifen insbesondere Fragestellungen aus der Anwendungs- und Genehmigungspraxis auf und wurden nach der Aktualisierung des Kapitels im Brandschutzatlas umfangreich von den Autoren ergänzt. Dieses Fachbuch ist ein erweiterter Auszug aus dem Brandschutzatlas, Kapitel 8.12.0. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 2. Auflage, Erscheinungsjahr: 20240115, Produktform: Leinen, Autoren: Mayr, Josef~Wiese, Jürgen, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 456, Abbildungen: 148 Abbildungen und 43 Karten/Tabellen, Keyword: Baulicher Brandschutz; Brandschutz; Brandschutzplanung; Industriebau; Wärmedämm-Verbundsystem, Fachschema: Bau / Baurecht~Baurecht - Bundesbaurecht~Brand - Brandschutz~Hochbau / Industriebau~Industriebau~Schweiz~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Fachkategorie: Brandschutz und -sicherheit~Architektur: berufliche Praxis, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 175, Höhe: 27, Gewicht: 1206, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,142,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.